給与計算の外注で頼める範囲|手続き代行と業務区分
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
給与計算を外注するときは、計算、申請書作成、提出代行、事務代理を契約で区分します。給与明細を作る契約に社会保険の届出まで含まれるとは限りません。社会保険労務士法第2条第1項には申請書等の作成、提出代行、事務代理、帳簿書類の作成などが区分して定められています(確認日2026-10-21)。
「給与を外に出せば入退社の手続きも終わるのか」という疑問は、成果物と提出者を同じものとして捉えると生じます。会社が取得情報を渡す日、書類を作る人、提出する人、照会に答える人を分けると、契約の不足が見えます。
本記事では、法令上の業務区分、給与の計算結果と法定帳簿の関係、依頼先へ尋ねる項目を整理します。月次の届出と照らして、自社の担当表に記入できる形にします。
本記事で分かること
- 申請書作成・提出代行・事務代理の違い
- 給与計算と法定書類を契約で確認する方法
- 登録・相談・税務の担当の確認先
結論:給与計算の外注と手続き代行の業務区分(早見表)
業務区分とは、給与の計算結果と行政手続きの各段階を別々に確認するための整理です。社会保険届出の月次工程を並べ、各工程の成果物と担当者を契約書に対応させます。
| 作業 | 会社が受け取る・確認するもの | 担当の確認点 | 根拠・関連 |
|---|---|---|---|
| 給与の計算 | 給与明細、計算結果 | 勤怠確定と検算 | 委託契約の業務記載 |
| 申請書等の作成 | 届出書類 | 作成者、必要情報 | 社会保険労務士法第2条第1項第1号 |
| 提出代行 | 行政機関への提出 | 提出者、提出控え | 同項第1号の2 |
| 事務代理 | 行政機関との手続き | 代理の範囲、照会先 | 同項第1号の3 |
| 帳簿書類・相談 | 法定帳簿、相談記録 | 対象法令、契約範囲 | 同項第2号・第3号 |
この表は業務の段階を整理するものです。特定の事業者について実施の可否を決めるものではなく、契約の記載、担当者の資格と実際の作業を確認します。会社は誰にどの情報を渡したかも記録し、提出控えの受領先を決めます。
申請書作成・提出代行・事務代理を区別する
書類を作ることと提出を担うことは別の作業です。社会保険労務士法第2条第1項の各号を手掛かりに、依頼書で工程を切り分けます(確認日2026-10-21)。
申請書等の作成
社会保険や労働保険に関する申請書等を作成する業務は、社会保険労務士法第2条第1項第1号に定められています。会社が人事情報を渡すだけでは、届出の対象者や届出先が正しいかは決まりません。資格取得届なら入社日、契約上の所定労働時間、本人情報を照合し、作成後の確認者も決めます(確認日2026-10-21)。
依頼書には書類名を具体的に載せます。「入退社手続き一式」とだけ記すと、資格取得届だけなのか、資格喪失届や扶養に関する書類も含むのか読み取れません。対象となる制度、書類、作成期限、会社から渡す原票、完成品の確認方法を並べます。会社が保有する情報に変更が入った場合は、誰が書類の修正を依頼するかも定めます。
提出代行と事務代理
提出代行は申請書等を行政機関へ提出する業務、事務代理は法令に基づく事務を代理して行う業務として、それぞれ社会保険労務士法第2条第1項第1号の2、第1号の3に置かれています(確認日2026-10-21)。会社が書類作成を依頼していても、提出まで依頼したかは契約で別途見ます。提出日、受付控えの受領、差戻しへの対応は実務上の別工程です。
行政機関から照会が来たときの窓口も明記します。提出者と回答者が異なると、変更前の情報で返答されるおそれがあります。対象者の増減や報酬の変更があった場合、会社が訂正情報をどの時点で伝えるかを決め、提出控えと照会記録を会社が受け取れるようにします。算定基礎届の準備のような年次手続きも、同じ工程表で扱えます。
| 工程 | 契約で特定する人 | 会社の確認資料 | 記録する時点 |
|---|---|---|---|
| 申請書等の作成 | 作成担当 | 対象者情報、書類名 | 作成依頼時 |
| 提出代行 | 提出担当 | 最終版、提出先 | 受付時 |
| 事務代理 | 代理担当 | 代理範囲、照会内容 | 回答時 |
給与の計算と帳簿書類の境界を保留する
成果物の名称だけで法令上の位置づけは決められません。給与の計算結果と賃金台帳の作成を同じ契約に入れる場合は、具体的な記載内容と担う人を確認します。
計算結果と法定書類
給与明細は従業員へ示す支給・控除の内容であり、賃金台帳には労働基準法施行規則第54条第1項の記載事項があります(確認日2026-10-21)。明細を発行する業務と、法定帳簿を整える業務を一語の「給与計算」にまとめると、どの帳票を受け取れるのか曖昧になります。賃金台帳の記載と保存を確認し、契約の成果物欄に帳票名を置きます。
社会保険労務士法第2条第1項第2号は、一定の法令に基づく帳簿書類の作成を業務として掲げています。ただし、一般的な給与計算代行全体がこの号に該当するかは一律に断定できません。会社は業務の実態、成果物、対象法令を依頼先へ示し、必要な資格や担当範囲について確認します。賃金台帳と計算途中の一覧を区別して受け取ると、確認の対象が明確です。
たとえば資格喪失届に関しては、退職日を把握する会社、書類を作成する担当、提出を行う担当、受付控えを保管する担当を別々に記入します。給与明細の発行日と届出の提出日は一致しないため、それぞれの期限も別欄に置きます。書類が差し戻された場合の修正依頼と再提出の窓口も、契約書と運用表で一致させます。
法定帳簿の作成を含める場合は、最終的に受け取る賃金台帳の項目と更新頻度を確認します。給与計算の途中で作られる確認用一覧と、会社が保存する帳簿とでは用途が違います。外部の担当者に同じ名称の帳票を求めても、収録される勤務時間や控除額が異なる場合があるため、見本の項目名と納品形式を照合します。業務の法的位置づけは、個々の成果物と対象法令を示して確認します。
依頼先へ質問するときは、「対応できますか」だけで終えず、何の書類を、誰の名義で、いつ作成・提出し、控えをどこへ返すかまで聞きます。相談に対する回答と申請書の提出は別の業務であり、同じ窓口で受けても担当が異なる場合があります。作業の境界を一つずつ確かめると、委託後に会社へ残る承認や資料提出も明らかになります。
契約書と実際の納品物が違う場合に備え、月次の確認者と変更を依頼する窓口も記載します。
契約書の業務記載
契約書には「月次給与計算」だけでなく、勤怠データの確定、支給控除の設定、明細発行、賃金台帳の更新、賞与計算をそれぞれ書きます。作業ごとに入力資料、締切、成果物、訂正の受付条件が異なるからです。社会保険や労働保険の届出を含めるなら、作成・提出・代理のどこまでかを分けます。税務に関する作業も、別の法令と担当を確認します。
個人情報を渡す範囲も帳票ごとに変わります。給与計算に必要な勤怠原票と、手続きに必要な本人情報を同じ共有フォルダへ無制限に置く必要はありません。会社の承認者、外部の作業者、納品物の保管先、契約終了時の返却方法を記載しておけば、担当変更後も同じ手順で引き継げます。社労士法第27条の業務制限との関係は、具体的な委託内容をもとに確認します(確認日2026-10-21)。
| 契約欄 | 給与計算側 | 手続き側 | 確認する証跡 |
|---|---|---|---|
| 入力 | 確定勤怠、支給控除 | 人事異動、本人情報 | 受渡日 |
| 成果物 | 給与明細、賃金台帳 | 申請書、提出控え | 帳票名と版 |
| 訂正 | 再計算、差額処理 | 修正届、照会対応 | 受付と承認 |
依頼先を決める前に確認する
名義と作業範囲を一枚の担当表で照合します。依頼先の名称だけで全業務を任せられると判断せず、担当者と連絡先を工程ごとに確かめます。
登録確認の方法
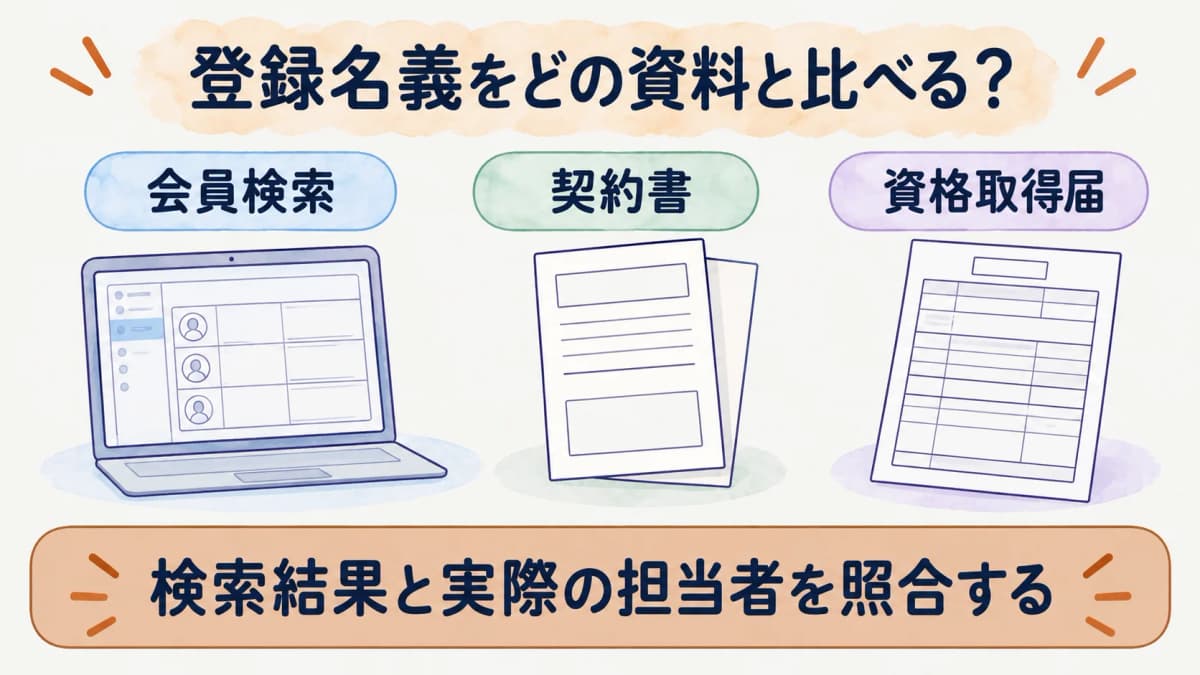
社会保険労務士への依頼を検討する場合、全国社会保険労務士会連合会の「社会保険労務士を探す」から都道府県会の会員検索へ進めます(取得日2026-10-21)。契約書に記載された法人や担当者と、紹介された登録情報を照合します。検索結果だけで委託範囲は決まらないため、担当する書類と提出方法を別に尋ねます。
複数の担当者が関わる契約では、窓口、作成者、提出者を同じだと仮定しません。会社が社内承認を終える期限と、外部担当が申請を提出する期限を別欄に置きます。資格取得届や資格喪失届の控えが誰から戻るかを決めておくと、給与控除開始月の確認にも使えます。手続きの主体を確認する作業は、事業者の良否を評価する作業とは異なります。
相談・税務の分担
労務相談は社会保険労務士法第2条第1項第3号に掲げられていますが、相談対応が月額契約に含まれるかは契約次第です(確認日2026-10-21)。勤怠の集計ミスを直す問い合わせと、就業上の判断を求める相談は、同じ窓口へ送っても回答の範囲が違います。質問を受ける担当、回答方法、追加費用の条件をあらかじめ確認します。
年末調整や税の申告に関わる作業は、給与の集計や社会保険手続きとは別に範囲を確認します。所得税法に基づく事務を、社会保険労務士法の対象法令として扱わないよう、契約の業務欄を分けます。会社が最終的に確認すべき給与明細、賃金台帳、申請書、提出控えを一覧にし、どの専門家・担当者に何を尋ねるか決めておきます。
| 確認事項 | 会社が照合する資料 | 問い合わせ先 | 決める内容 |
|---|---|---|---|
| 登録 | 会員検索、契約書 | 依頼先 | 担当者と名義 |
| 労務相談 | 契約の相談条項 | 相談担当 | 回答範囲と費用 |
| 税務作業 | 業務欄、成果物欄 | 税務担当 | 計算・確認・提出の分担 |
まとめ
給与計算を外注するときは、月次の計算結果、申請書の作成、提出代行、事務代理、相談を分けて確認します。契約書には抽象的な「手続き一式」だけでなく、書類名、作業者、提出控えの受領先を載せます。法令上の業務区分は社会保険労務士法第2条第1項と第27条に照らし、個々の委託内容に即して判断します。
次に賃金台帳の記載と保存、算定基礎届の準備、月次の給与計算と社会保険届出を確認し、自社の担当表へ反映できます。
よくある質問
- Q. 給与計算の外注と社会保険の提出代行は同じですか
- 同じ業務ではありません。給与計算は勤怠や支給控除から給与明細などを作る作業で、提出代行は社会保険労務士法第2条第1項第1号の2に区分されています(確認日2026-10-21)。契約書で書類の作成者、提出者、控えの返却先を別々に確かめます。月次給与を委託していても、加入や喪失の届出が含まれるとは限りません。
- Q. 社労士法の業務制限はどこまでですか
- 社会保険労務士法第27条は、報酬を得て業として行う同法第2条第1項第1号から第2号までの業務について制限を定めています(確認日2026-10-21)。対象は申請書等の作成、提出代行、事務代理、帳簿書類の作成など条文上の区分で読みます。給与計算代行の個々の作業が第2号に当たるかは、この説明だけで一律に判断できません。具体的な成果物と担当を示して確認します。
- Q. 委託前に業務範囲をどう確認しますか
- 成果物、作成者、提出者、相談担当を分けた表を契約書と照合します。給与明細や賃金台帳を受け取るのか、資格取得届などの申請書を作るのか、提出控えを誰が返すのかを記入します。社会保険労務士法第2条第1項の業務区分も参照し、対象法令と書類名を具体的にします(確認日2026-10-21)。費用と期限は各作業に対応させて尋ねます。
出典
本記事の出典は に内容を確認しています。
- 1.社会保険労務士法|e-Gov法令API(laws.e-gov.go.jp)
- 2.社会保険労務士を探す|全国社会保険労務士会連合会(shakaihokenroumushi.jp)